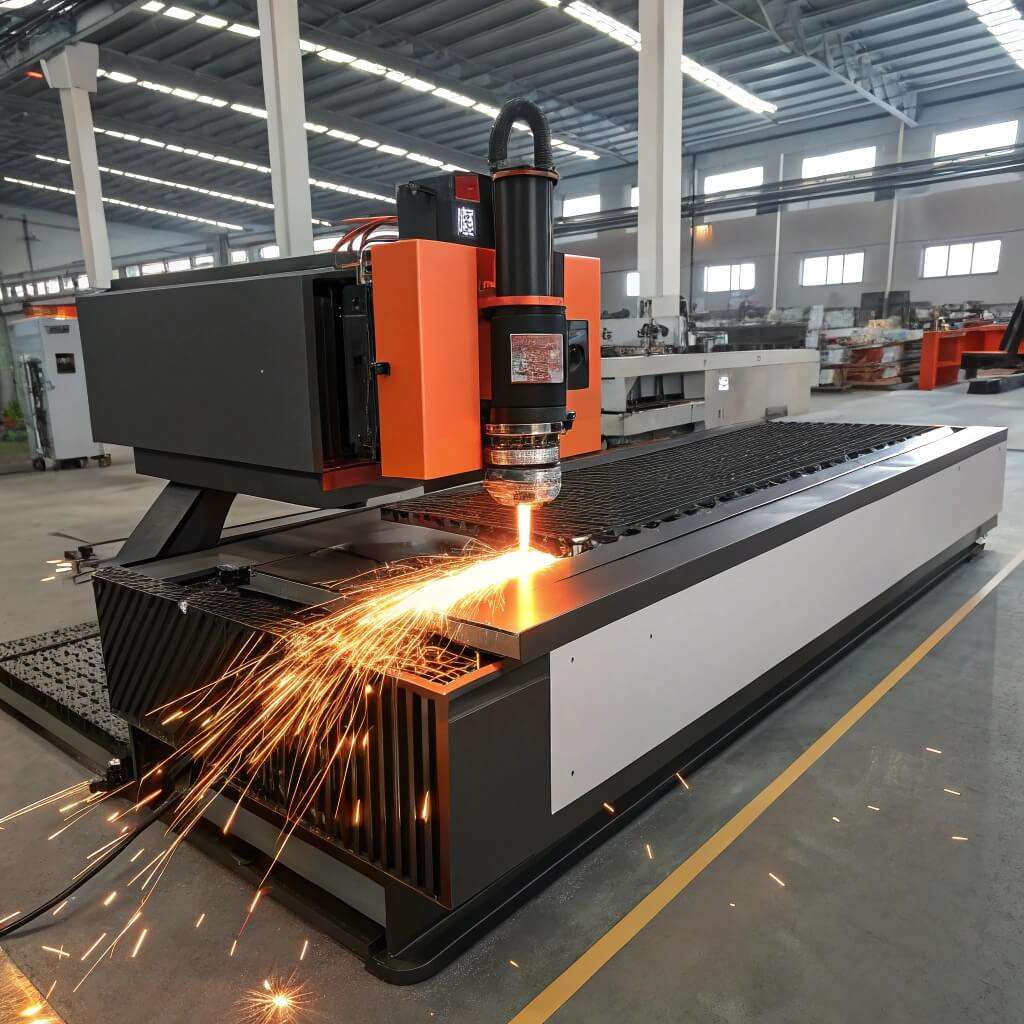
Вопрос технологического суверенитета в области металлообработки стоит сегодня особенно остро. Эрозионный лазерный станок стал критически важным инструментом для машиностроения, оборонно-промышленного комплекса и многих других отраслей, где требуется высокая точность и скорость раскроя металла. Уход западных производителей с российского рынка поставил перед предприятиями непростой выбор: искать альтернативы среди азиатских поставщиков или разворачиваться в сторону отечественных разработок. Понимание реального потенциала российского станкостроения в лазерном сегменте позволяет оценить перспективы импортозамещения и сформировать взвешенный подход к оснащению производств.
Российские производители лазерного оборудования демонстрируют неоднородные результаты. В одних нишах, особенно связанных с мощными волоконными лазерами и специализированными системами, отечественные компании предлагают конкурентоспособные решения. В других сегментах, прежде всего в массовом производстве универсальных раскройных комплексов, позиции китайских поставщиков остаются доминирующими. Анализ текущей ситуации позволяет выделить как реальные достижения, так и системные ограничения, которые определяют скорость замещения импорта.
Текущее состояние рынка лазерных станков в России
Рынок лазерных металлообрабатывающих станков в России демонстрирует устойчивую динамику, несмотря на внешнеполитические ограничения. По данным аналитических агентств, в 2025 году продажи таких станков выросли на 3% и достигли 5,4 тысячи штук. Рынок стабилизировался после взрывного спроса 2022–2023 годов и последующей коррекции, что говорит о формировании новой структуры поставок и потребительских предпочтений .
Китайские производители укрепили позиции, заняв в 2025 году около 97% импорта лазерных станков. Качество оборудования из Китая за последние годы существенно выросло и практически не уступает европейским аналогам, при этом стоимость ниже на 30–40% . Такое соотношение цены и качества делает китайские станки привлекательными для большинства российских предприятий, особенно в сегменте малого и среднего бизнеса.
Отечественные производители, несмотря на рост выпуска, пока не способны полностью заместить импорт. Их доля в совокупном предложении составляет около 18%, а зависимость от иностранных комплектующих — систем ЧПУ, шпинделей, прецизионных направляющих — оценивается на уровне 70% . Эта структурная особенность определяет ключевое противоречие: даже станки, разработанные и собранные в России, во многом остаются зависимыми от глобальных цепочек поставок.
Структура спроса и основные потребители
Основными драйверами спроса на лазерные станки выступают оборонно-промышленный комплекс и машиностроение. Предприятия этих отраслей в условиях санкционного давления были вынуждены в приоритетном порядке обновлять производственные мощности. Лазерная резка металла используется для раскроя бронелистов, изготовления деталей для военной техники, производства кабеленесущих систем и электромонтажных изделий .
Помимо ОПК, лазерные станки востребованы в автомобилестроении, авиастроении, производстве бытовой техники и строительных конструкций. Лазерная резка обеспечивает высокую точность и позволяет экономично раскраивать заготовки, снижая отходы металла. Для многих предприятий переход на лазерные технологии стал способом повысить эффективность производства и сократить издержки.
Государственная поддержка станкостроения через нацпроект «Средства производства и автоматизация» с общим финансированием до 2030 года в объёме 490 млрд рублей создаёт дополнительные стимулы для развития отрасли. Льготные кредитные программы и преференции для резидентов ОЭЗ и СПИК расширяют возможности отечественных производителей .
Достижения российских производителей лазерного оборудования
Российское станкостроение в лазерном сегменте представлено несколькими компаниями, которые разрабатывают и производят оборудование, способное конкурировать с зарубежными аналогами. Одним из лидеров является петербургская компания «НПК Морсвязьавтоматика», работающая под товарным знаком Unimach. С 2007 года компания поставила более 1300 станков лазерной резки российским и зарубежным заказчикам .
Unimach разрабатывает и производит ключевые компоненты станков самостоятельно: станину, оптическую головку, управляющую электронику, линейные приводы. Такая вертикальная интеграция позволяет контролировать качество и снижать зависимость от внешних поставщиков. Компания предлагает станки серий Professional M3, LC Standard и LC Master, а также автоматические оптические головки шестого поколения с автофокусом и системой защиты от столкновений .
Компания «Лассард» из Москвы разработала 25 видов лазерного оборудования и планирует выпускать более 400 единиц в год. Станки SMART XL, OPTIMUM, LEADER и другие модели включены в реестр Минпромторга РФ, что даёт преференции при участии в государственных закупках. Производственная площадка компании расположена в особой экономической зоне «Технополис Москва» .
Алтайская группа компаний «Спиком» освоила выпуск лазерных станков INVADER с собственной системой слежения за высотой реза. По словам представителей предприятия, станок превосходит китайские аналоги по удобству обучения операторов и эффективности вытяжки дымовых газов. Переобучение оператора на INVADER занимает 15–20 минут, тогда как освоение китайских станков требует значительно больше времени .
Прорывные проекты и совместные разработки
Одним из наиболее значимых событий в российском лазерном станкостроении стала презентация первого отечественного станка лазерного раскроя мощностью 60 кВт. Станок создан совместно компаниями VPG LaserONE (ранее НТО «ИРЭ-Полюс») и «Юнимаш». Лазер YLS 60 000 производства VPG LaserONE обеспечивает обработку алюминия, меди и нержавеющей стали в режиме 24/7 .
VPG LaserONE является крупнейшим производителем волоконных лазеров в России и СНГ. Компания ведёт деятельность в области телекоммуникационного оборудования, медицинских лазеров, индустриальных лазерных систем. Штат компании насчитывает 1,1 тысячи сотрудников, более четверти из которых — инженеры-разработчики .
В планах компании — создание лазера мощностью 100 кВт, который планируется представить в ближайшем будущем. Такие мощности открывают возможности для резки металла значительной толщины и расширяют сферу применения лазерных технологий в тяжёлом машиностроении .
Технологические возможности и ограничения российских станков
Современные российские лазерные станки оснащаются волоконными лазерами мощностью от 1 до 60 кВт. Для резки листовой и профильной стали, цветных сплавов и неметаллов используются источники производства IPG, Raycus, Maxphotonics и отечественных компаний. Станки Unimach комплектуются программным обеспечением Unicut собственной разработки с русифицированным интерфейсом, что упрощает обучение операторов .
Технические характеристики российских станков варьируются в зависимости от модели и производителя. Компактные станки «Лазеры и аппаратура» серии МЛ35 предназначены для резки трансформаторной стали в зоне 1500×1500 мм с волоконным лазером до 4 кВт. Более производительные комплексы, такие как Unimach Professional M3, обеспечивают скорость холостых перемещений до 210 м/с и ускорения до 3.3 G .
Однако российские производители сталкиваются с ограничениями по ряду критических компонентов. Системы ЧПУ, прецизионные направляющие, оптика и лазерные источники в значительной степени импортируются. Зависимость от иностранных комплектующих оценивается на уровне 70%, что создаёт риски срывов поставок и ограничивает возможности полной локализации .
Сравнение с китайскими аналогами
Китайские лазерные станки занимают доминирующее положение на российском рынке благодаря сочетанию цены, качества и доступности. Производители из Китая, такие как Senfeng, Wattsan, Gweike, Ospri Rilabor, предлагают широкий модельный ряд станков мощностью от 1,5 до 60 кВт и выше. Стоимость китайских станков начального уровня начинается от 2,2 млн рублей, что делает их доступными для малого бизнеса .
Российские станки в сопоставимых конфигурациях стоят дороже. Например, станок SEKIRUS P2602M-3015LN с волоконным лазером Raycus мощностью 1500 Вт оценивается в 5,5 млн рублей, тогда как китайский Wattsan 1530E с аналогичным лазером стоит 2,6 млн рублей . Такая разница в цене объясняется масштабами производства, логистикой и стоимостью комплектующих.
Тем не менее, в некоторых сегментах российские станки выигрывают. Для крупногабаритного оборудования с рабочим полем более 6 метров логистика китайских станков становится сложной и дорогой, что уравнивает или даже меняет соотношение цен в пользу отечественных производителей. Кроме того, российские компании предлагают более удобные системы управления и локализованную сервисную поддержку .
- Китайские станки: широкая доступность, низкая цена, проверенная надёжность.
- Российские станки: локализованный сервис, удобное ПО, преимущество в крупногабаритном сегменте.
- Ключевое ограничение российских производителей: зависимость от импортных компонентов.
- Ключевое преимущество китайских поставщиков: масштаб производства и ценовая конкурентоспособность.
Перспективы импортозамещения в лазерном станкостроении
Полное замещение импортных лазерных станков российскими аналогами в обозримой перспективе представляется маловероятным. Доля отечественных производителей в совокупном предложении составляет около 18%, и для её существенного роста требуется решение нескольких системных задач. Прежде всего, необходимо наращивание собственной компонентной базы: лазерных источников, систем ЧПУ, оптики, прецизионной механики .
Определённые успехи в этом направлении уже есть. VPG LaserONE производит волоконные лазеры, включая модели мощностью 60 кВт, и разрабатывает источники на 100 кВт. Компания «Спиком» создала собственную систему слежения за высотой реза, что снижает зависимость от импортных решений. «Лассард» локализовала производство в ОЭЗ «Технополис Москва» и расширяет ассортимент оборудования .
Государственная поддержка играет ключевую роль в развитии отрасли. Включение станков в реестр Минпромторга даёт преференции при госзакупках, а нацпроект «Средства производства и автоматизация» обеспечивает финансирование разработок. Однако для реального прорыва необходимы не только финансовые вливания, но и подготовка инженерных кадров, развитие научно-исследовательской базы и создание замкнутых производственных цепочек внутри страны.
Барьеры и вызовы для российских производителей
Одним из главных барьеров остаётся технологическая зависимость от импортных компонентов. Даже при наличии собственных разработок в области лазерных источников и систем управления, многие критические узлы приходится закупать за рубежом. Ужесточение экспортного контроля со стороны США, ЕС и стран-партнёров затрудняет ввоз высокоточного оборудования двойного назначения, что влияет на доступность премиального сегмента .
Дефицит квалифицированных кадров — ещё одна серьёзная проблема. Инженеры-конструкторы, наладчики ЧПУ, сервисные специалисты требуются в значительных количествах, но их подготовка занимает годы. Без решения кадрового вопроса масштабирование производства и эффективное внедрение нового оборудования остаются затруднительными .
Волатильность курса рубля создаёт неопределённость в ценообразовании и планировании закупок. Для производителей, зависящих от импортных комплектующих, колебания валютного курса напрямую влияют на себестоимость продукции и конкурентоспособность. Это снижает инвестиционную привлекательность долгосрочных проектов в отрасли .
Возможные сценарии развития
Наиболее реалистичным сценарием представляется постепенное увеличение доли российских производителей в отдельных нишах при сохранении значительного присутствия китайских поставщиков в массовом сегменте. Отечественные компании могут занять прочные позиции в сегменте крупногабаритного оборудования, специализированных станков для ОПК, а также в сегменте высокомощных лазерных комплексов, где зависимость от логистики и сервиса делает локальное производство более выгодным.
Для ускорения импортозамещения необходима координация усилий государства, производителей и потребителей. Государственные программы поддержки должны стимулировать не только сборку, но и разработку собственных компонентов. Предприятия-потребители, в свою очередь, могут участвовать в пилотных проектах и предоставлять обратную связь разработчикам. Такой подход позволит создать устойчивую экосистему российского лазерного станкостроения.
Российские лазерные станки представляют собой реальную альтернативу зарубежному оборудованию в определённых сегментах и при определённых условиях. Компании, готовые инвестировать в отечественные разработки и мириться с временными ограничениями, получают локализованную сервисную поддержку, адаптированное программное обеспечение и возможность участия в государственных программах. Для массового рынка китайское оборудование остаётся более доступным и проверенным решением, но по мере развития российского станкостроения баланс может смещаться.